
چگونه مدیریت ریسک و بهبود فرآیندهای کسب و کار سازمان به هم مربوط می شوند؟
مدیریت ریسک و بهبود فرآیندهای کسب و کار سازمان با هم ارتباط پیدا می کنند؟
به نظر می آید یعنی در نگاه اول این طوری است که مدیریت ریسک و بهبود فرآیندهای کسب و کار به هم ربطی ندارند. چرا که به طور معمول در مدیریت ریسک، ریسک ها را شناسایی، ارزیابی و تحلیل می کنیم. سپس برای برخی از آن ها اقدام های پاسخ به ریسک یا کنترل ریسک را تعریف و اجرا می کنیم. ضمن آن مستندات و سوابق مربوط را نیز تهیه و تکمیل می کنیم. با این حال ممکن است در تعریف اقدام ها، بعضی موارد برای بازنگری و بهبود فرآیندهای کسب و کار هم دیده شود. میخواهم پیشنهاد بدهم که این رویکرد را به صورت آگاهانه و تا حدی الزامی انجام دهید.
پس از ارزیابی ریسک و شناسایی ریسک ها و فرصت ها، نتایج را بررسی کنید. آیا نشان میدهد که لازم است خود فرآیند کسب و کار را تغییر یا بهبود دهیم؟
می توانیم از هدف فرآیند شروع کنیم. یکی از ورودی های مهم در شناسایی ریسک، هدف فرآیند است. هر فرآیند برای دستیابی به یک یا چند هدف مشخص، طراحی شده است. بنابراین یکی از سوال های اصلی در شناسایی ریسک باید این باشد که چه عواملی ممکن است مانع تحقق هدف این فرآیند شوند؟
تصور کنید اگر هدف یک فرآیند، ارائه خدمت به متقاضی در زمان معین و با کیفیت مشخص باشد، عامل هایی مانند نقص اطلاعات، تاخیر در بررسی، خطای کارشناس یا اختلال در سیستم می توانند تحقق هدف فرآیند را تهدید کنند. از طرف دیگر، بررسی فرصتها نیز می تواند این سوال را مطرح کند که چه شرایط یا اتفاق هایی می تواند به تحقق بهتر، سریعتر، کم هزینه تر یا با کیفیت تر خروجی های فرآیند و اهداف آن کمک کند؟
بنابراین، هدف فرآیند میتواند نقطه شروع مناسبی برای شناسایی ریسک های منفی یا همان موارد تهدید کننده هدف و هم ریسک های مثبت یا همان فرصت ها و موارد بهبود دهنده عملکرد فرآیند باشد. اگر اقدام های رسیدگی به ریسک ها و فرصت ها منجر به تحقق بهتر اهداف فرآیند شوند در حقیقت فرآیند کسب و کار بهبود خواهد یافت.
حالا میخواهیم حالتی را بررسی کنیم و ببینیم که آیا خود فرآیند هم باید تغییر کند یا نه
دقیقا دو سال پیش در چنین روزی (ماهی) برای یک سازمان (شرکت آب منطقه استان خراسان رضوی)، کارگاه بهبود فرآیندهای کسب و کار برگزار کردم. در یکی از کارگاه ها ارزیابی ریسک فرآیندها را انجام دادیم. علاوه بر شناسایی و ارزیابی ریسک ها و فرصت ها، این موضوع را با مالکان فرآیند بررسی کردیم که آیا میتوان فعالیتهایی را در فرآیند تعبیه کرد که به صورت روتین و سیستمی، احتمال وقوع ریسکهای مهم را کاهش دهد یا اطمینان بیشتری از تحقق هدف فرآیند ایجاد کند؟
در واقع، همه اقدام های مرتبط با ریسک، الزاما نباید خارج از فرآیند و به شکل یک اقدام پیشگیرانه یا برنامه مقابله با ریسک تعریف شوند. گاهی بهترین پاسخ به یک ریسک، بازنگری در خود فرآیند است.
ممکن است لازم باشد یک کنترل به فرآیند اضافه شود، ترتیب بعضی فعالیت ها تغییر کند، یک نقطه کنترلی ایجاد شود، مسئولیت مشخص تری تعریف شود، اطلاعاتی پیش از ورود به مرحله بعد کنترل شود یا پایش یک شاخص به صورت منظم در فرآیند قرار گیرد.
این اقدام ها دو هدف مهم زیر را مد نظر قرار می دهند.
- کاهش احتمال وقوع یا اثر ریسک
- حصول اطمینان بیشتر از این که هدف فرآیند محقق میشود
یک سازمان دولتی را در نظر بگیرید. فرض کنیم در این سازمان، هدف فرآیند ارائه یک خدمت به شهروندان به صورت صحیح و به موقع است. در ارزیابی ریسک مشخص می شود که یکی از ریسک های پرتکرار، ناقص بودن مدارک یا اطلاعات درخواست کنندگان است. این موضوع باعث برگشت پرونده، رفت و برگشت مراجعه کننده، افزایش زمان ارائه خدمت و در نهایت عدم تحقق هدف فرآیند می شود.
یک واکنش ساده می تواند این باشد که به کارکنان تأکید شود مدارک را دقیقتر بررسی کنند. اما می توان از نتیجه ارزیابی ریسک برای بازنگری فرآیند استفاده کرد. برای مثال، یک مرحله کنترل کامل بودن مدارک و اطلاعات، پیش از ثبت نهایی درخواست در فرآیند قرار گیرد و این کنترل با استفاده از چک لیست یا در صورت امکان به شکل سیستمی انجام شود.
در اینجا یک ریسک شناسایی شده، به تغییر در فرآیند منجر شده است. تغییری که هم احتمال برگشت پرونده را کاهش می دهد و هم اطمینان بیشتری از تحقق هدف فرآیند، یعنی ارائه صحیح و به موقع خدمت، ایجاد می کند.
چگونه مدیریت ریسک و بهبود فرآیندهای سازمان به هم مرتبط میشوند
حالا تصور کنید در یک شرکت تولیدی، هدف فرآیند تامین می تواند تأمین به موقع و مطابق مشخصات مواد اولیه مورد نیاز تولید باشد. در ارزیابی ریسک مشخص می شود که یکی از ریسکهای مهم، تاخیر تأمین کنندگان است. ریسکی که در صورت وقوع می تواند باعث کمبود مواد اولیه و توقف یا اختلال در تولید شود.
در اینجا می توان فرآیند تأمین را بازنگری کرد. برای مثال، فعالیتی برای پایش منظم عملکرد تأمین کنندگان و وضعیت سفارش های باز در فرآیند قرار گیرد و برای اقلام یا تأمین کنندگانی که ریسک بالاتری دارند، یک نقطه کنترل پیشگیرانه تعریف شود به نحوی که قبل از رسیدن موجودی به وضعیت بحرانی، وضعیت تأمین بررسی و در صورت نیاز اقدام جایگزین انجام شود.
در این حالت نیز ارزیابی ریسک فقط به ثبت یک ریسک و تعیین یک اقدام مقابله ای منجر نشده، بلکه باعث شده است خود فرآیند تأمین به گونه ای بهبود پیدا کند که احتمال اختلال در تحقق هدف فرآیند کاهش یابد.
مدیریت ریسک می تواند بخشی از طراحی یا بازنگری و بهبود فرآیندهای کسب و کار باشد
البته قرار نیست برای هر ریسک، یک کنترل یا فعالیت جدید به فرآیند اضافه کنیم. کنترل های زیاد و غیر ضروری میتوانند فرآیند را پیچیده، کند و پر هزینه کنند. هدف این است که درباره ریسکهای مهم، بهویژه ریسک هایی که احتمال وقوع بالایی دارند یا می توانند به شکل جدی مانع تحقق هدف فرآیند شوند، این سوال را مطرح کنیم که آیا میتوان پاسخ به این ریسک را در خود فرآیند نهادینه کرد؟
همین نگاه درباره فرصت ها نیز قابل استفاده است. اگر فرصتی محتمل وجود دارد که می تواند به بهبود عملکرد فرآیند کمک کند، میتوان فعالیت یا کنترلی را در فرآیند پیش بینی کرد تا در صورت فراهم شدن شرایط، فرصت شناسایی شده و مورد استفاده قرار گیرد. در این رویکرد، ارزیابی ریسک دیگر صرفا یک فعالیت برای تهیه فهرست ریسکها نیست بلکه می تواند یکی از ورودیهای طراحی و بهبود فرآیند باشد.
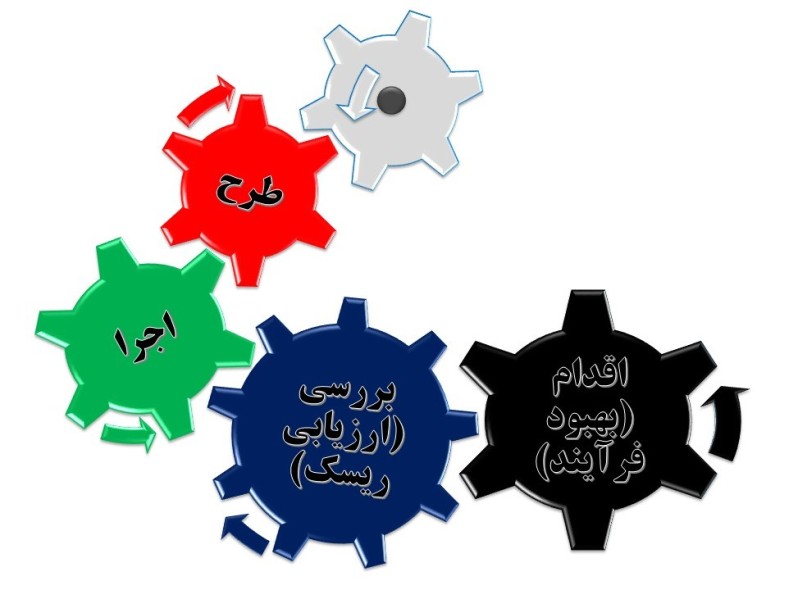
به بیان ساده هدف فرآیند را مشخص کنیم سپس عوامل تهدید کننده و فرصتهای موثر بر آن را شناسایی کنیم سپس ریسک ها و فرصت ها را ارزیابی کنیم و در صورت نیاز، خود فرآیند را برای مدیریت آن ها و حصول اطمینان بیشتر از تحقق هدف، بازنگری کنیم. این شاید یکی از کاربردی ترین نقاط اتصال میان مدیریت ریسک، مدیریت فرآیند و بهبود مستمر در سازمان باشد.




ثبت دیدگاه
مایل به ملحق شدن به بحث هستید ؟به ما بپیوندید !